Inisiatif ini juga sejalan dengan komitmen iklim nasional yang tertuang dalam Second Nationally Determined Contribution (NDC) 2025 serta target pencapaian emisi nol bersih (net zero emission) pada 2060 atau lebih cepat.
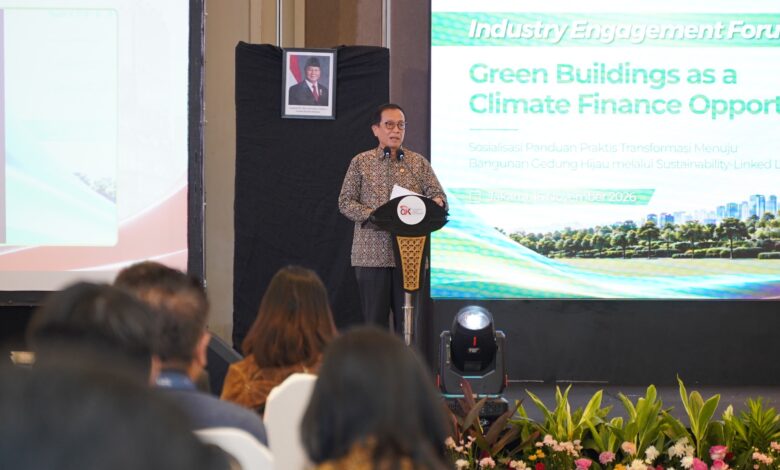
Secara substansi, panduan SLL memuat berbagai aspek yang dapat digunakan perbankan dan pelaku usaha dalam mengidentifikasi peluang pembiayaan transformasi bangunan hijau. Materinya mencakup strategi efisiensi bangunan, analisis biaya dan manfaat investasi, penyusunan indikator kinerja utama (KPI), target kinerja keberlanjutan (SPT), hingga mekanisme pengukuran dan verifikasi pencapaian target.
SLL memiliki karakteristik berbeda dengan green loan. Jika pembiayaan hijau konvensional mengharuskan penggunaan dana untuk proyek hijau tertentu, SLL memberikan fleksibilitas penggunaan dana dengan mengaitkan persyaratan finansial pinjaman pada pencapaian KPI dan SPT yang telah disepakati antara bank dan debitur.
Meski demikian, penerapan skema pembiayaan ini tetap harus memperhatikan prinsip kehati-hatian dan kelayakan kredit. Kredibilitas target keberlanjutan juga perlu disesuaikan dengan karakteristik serta kesiapan masing-masing debitur.