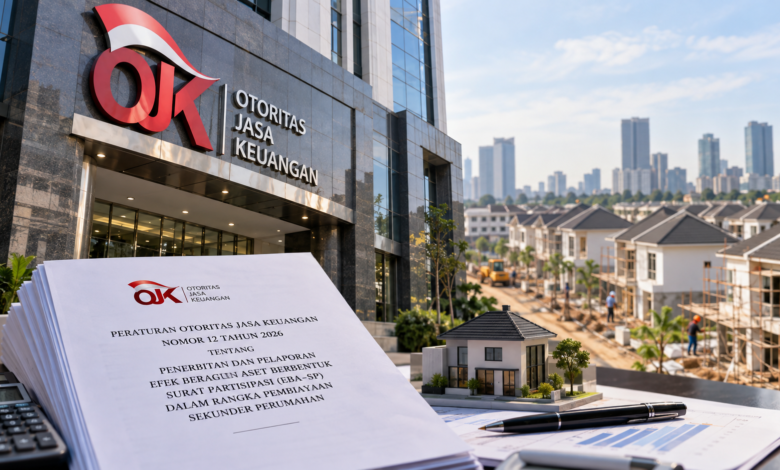
Dengan pengaturan yang lebih komprehensif, EBA-SP diharapkan dapat dioptimalkan sebagai salah satu instrumen Pembiayaan Sekunder Perumahan sehingga turut memperluas sumber pembiayaan dan mendukung pengembangan sektor perumahan nasional.
POJK 12 Tahun 2026 mengatur sejumlah aspek, mulai dari aset keuangan EBA-SP, perjanjian penerbitan, tata cara penerbitan dan penawaran, hingga ketentuan mengenai Penerbit, Wali Amanat, Bank Kustodian, Kreditur Asal dan Penyedia Jasa.
Selain itu, regulasi tersebut mengatur Rapat Umum Pemegang EBA-SP serta ketentuan pelaporan.
Beberapa substansi utama dalam aturan baru tersebut meliputi penguatan kerangka penerbitan dan pelaporan EBA-SP, sekaligus menggantikan ketentuan yang sebelumnya berlaku.
OJK juga memperluas dan memberikan fleksibilitas terhadap jenis aset keuangan yang dapat menjadi portofolio EBA-SP. Aset tersebut antara lain dapat berupa piutang atau tagihan yang berasal dari pemberian kredit atau pembiayaan pada sektor perumahan dan permukiman, termasuk hak penerimaan manfaat yang sumber pembayarannya berasal dari arus kas pembiayaan tersebut.
Dari sisi struktur, EBA-SP dapat diterbitkan dalam beberapa kelas dengan karakteristik dan hak yang berbeda. Perbedaan tersebut dapat didasarkan pada urutan pembayaran, tingkat keamanan, maupun prioritas terhadap portofolio investasi dan arus kas.